பிள்ளைகள் மேல் கல்விக் கடன் சுமை... தடுக்க என்ன வழி?
நம்மவர்கள் பிள்ளைகள் மேல் அதிக பாசம் கொண்டிருக்கிறார்கள். பிள்ளைகள் கல்லூரி படிப்பை முடித்து நல்ல வேலையில் சேர்ந்து அதிக சம்பளம் வாங்க வேண்டும்; வாழ்க்கையில் நல்ல நிலைக்கு வர வேண்டும் என பல பெற்றோர்கள் நினைக்கிறார்கள். இதற்காக நிறைய செய்ய தயாராக இருக்கிறார்கள்.
சொத்துகள் அடமானம், விற்பனை..!
உயர்கல்வி செலவுக்கு போதிய பணம் இல்லாத நிலையில் தங்க நகைகள், சொத்துகள் (நிலம், வீடு) போன்றவற்றை அடமானம் வைக்கிறார்கள் அல்லது விற்கிறார்கள். கொஞ்சம் விவரமானவர்கள் அல்லது சொத்து ஜாமீன் கொடுக்கும் வசதியானவர்கள் கல்விக் கடன் வாங்குகிறார்கள்.
தங்க நகை, சொத்தை விற்றவர்கள் அதை மீண்டும் வாங்க முடியாமல் மன வருத்தத்தில் இருக்கிறார்கள். கடன் வாங்கியவர்கள் வட்டிக் கட்டி கொண்டு, இதர தேவைகளுக்கு பணம் இல்லாமல் கஷ்டப்பட்டுக் கொண்டிருக்கிறார்கள்.
பிள்ளைகளின் உயர்கல்வி முதலீடு..!
தங்கம், சொத்து விற்பனை தவிர்க்க, கடன் வாங்குவதை தவிர்க்க பிள்ளைகளின் உயர்கல்வி செலவுகளுக்கு முன்கூட்டியே திட்டமிட்டு முதலீடு செய்து வருவது அவசியமாகும்.
முதலீடு என்கிற போது பணவீக்கம் என்கிற விலைவாசியையும் கணக்கில் கொள்ள வேண்டும், மேலும், முதலீட்டுத் திட்டங்களும் பணவீக்க விகிதத்தை விட அதிக வருமானம் தருபவையாக இருப்பது அவசியம். கூடவே குறைவான வரி கட்டுவதாக இருக்க வேண்டும்.
பிள்ளைகளின் உயர்கல்வி செலவுக்கான முதலீடு
கல்யாணமாகி குழந்தை பிறந்து அது வளர்ந்து முதல் வகுப்பு செல்லும் போதுதான், அதிகமான பள்ளிக்கூட கட்டணங்களை பார்த்துவிட்டுதான் பெரும்பாலான பெற்றோர் பிள்ளைகளுக்கான உயர்கல்விக்கான முதலீட்டை ஆரம்பிக்கிறார்கள் என்பதால், அதனையே நாம் இங்கே உதாரணமாக எடுத்திருக்கிறோம்.
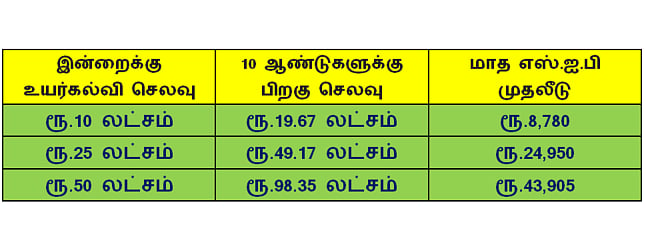
இன்றைக்கு ஒரு குறிப்பிட்ட படிப்புக்கு ரூ.10 லட்சம் செலவு ஆகிறது என்றால் பத்தாண்டு கழித்து இதே தொகையை கொண்டு அந்த படிப்பை படிக்க முடியாது. காரணம், விலைவாசி உயர்வால் அதற்கான செலவு கணிசமாக அதிகரித்திருக்கும். உதாரணத்துக்கு பணவீக்க விகிதம் ஆண்டுக்கு சராசரியாக 7% என்றால் இன்றைக்கு ரூ.10 லட்சம் செலவானால், 10 ஆண்டுகள் கழித்து சுமார் ரூ.20 லட்சம் இருந்தால்தான் செலவுகளை சுலபமாக சமாளிக்க முடியும்.
20 லட்சம் ரூபாயை 10 ஆண்டுக்குள் சேர்க்க ஆண்டுக்கு சராசரியாக 12 சதவிகிதம் வருமானம் தரும் பங்குச் சார்ந்த மியூச்சுவல் ஃபண்ட் (Equity Mutual Fund) திட்டங்களில் மாதந்தோறும் ரூ.8,780 முதலீடு செய்து வர வேண்டும், விரிவான விவரத்திற்கு அட்டவணையை பார்க்கவும்,
நீண்ட கால முதலீட்டுக்கு ஃபிக்ஸட் டெபாசிட், கடன் பத்திரங்கள், தங்கம், கடன் பத்திரங்கள் ஆகியவற்றில் முதலீடு செய்யக்கூடாது. காரணம், இவற்றின் மூலம் கிடைக்கும் வருமானம் என்பது நாட்டில் தற்போது நிலவும் சராசரி பணவீக்க விகிதமான 7 சதவிகித அளவுக்கு அல்லது அதை விட சிறிது அதிகமாக 7% முதல் 8 சதவிகித அளவுக்குதான் உள்ளன.
ஃபிக்ஸட் டெபாசிட், கடன் பத்திரம், கடன் ஃபண்ட் ஆகியவற்றுக்கு ஒருவர் எந்த வருமான வரி வரம்பில் (பழைய வரி முறையில் 5%, 20% மற்றும் 30%) முதலீட்டாளர் வருகிறாரோ அதற்கு ஏற்ப வரிக் கட்ட வேண்டும். இந்தக் காரணத்துக்காக, இந்தத் திட்டங்களை பரிந்துரை செய்யவில்லை எனலாம்.
முதலீட்டில் சிறிது கூட ரிஸ்க் எடுக்க விரும்பாதவர்கள், 10 வயதுக்கு உள்பட்ட பெண் பிள்ளைகள் முதலீடு செய்யக் கூடிய செல்வமகள் சேமிப்பு திட்டத்தில் முதலீடு செய்யலாம். முதலீடு மற்றும் முதிர்வுக்கு வரிச் சலுகை கிடைத்தாலும், இந்தத் திட்டத்தின் மூலம் கிடைக்கும் வட்டி வருமானம் ஆண்டுக்கு 8.2% என குறைவாக கிடைப்பது பாதகமான விஷயமாக இருக்கிறது எனலாம்.
முதலீட்டில் அதிக ரிஸ்க் எடுக்க விரும்பாதவர்கள், நிறுவனப் பங்குகள் மற்றும் கடன் பத்திரங்களில் கலந்து முதலீடு செய்யும் பேலன்ஸ்டு அட்வான்டேஜ் ஃபண்ட், மிகப் பெரிய நிறுவனப் பங்குகளில் முதலீடு செய்யும் லார்ஜ் கேப் ஃபண்ட், நிறுவனப் பங்குகள், கடன் பத்திரங்கள், தங்கம் / வெள்ளியில் கலந்து முதலீடு செய்யும் மல்டி அஸெட் ஃபண்ட் ஆகியவற்றில் முதலீடு செய்து வரலாம்.
நடுத்தர அளவு ரிஸ்க் எடுப்பவர்கள், மிகப் பெரிய, நடுத்தரம், சிறிய அளவு நிறுவனப் பங்குகளில் கலந்து முதலீடு செய்யும் மல்டி கேப் ஃபண்ட், ஃபிளேக்ஸி கேப் ஃபண்ட் ஆகியவற்றில் முதலீடு செய்து வரலாம்.
முதலீட்டுக் காலம் 15 ஆண்டுகளுக்கு மேற்பட்டிருக்கும் நிலையில் முதலீட்டுத் தொகையின் ஒரு பகுதியை மிட் கேப் ஃபண்ட் மற்றும் ஸ்மால் கேப் ஃபண்டுகளில் முதலீடு செய்து வரலாம். பங்குச் சந்தை சார்ந்த மியூச்சுவல் ஃபண்ட் திட்டங்களில் ஓராண்டுக்கு மேற்பட்ட நிலையில் நீண்ட கால மூலதனத்தில் (ஓராண்டுக்குள் குறுகிய கால மூலதன ஆதாய வரி 20%) ரூ.1.25 லட்சத்துக்கு வரி இல்லை. அதற்கு மேற்பட்ட லாபத்துக்கு ஒருவர் எந்த வரி வரம்பில் வந்தாலும் 10.25% வரிக் கட்டினால் போதும்.
அந்த வகையில் ஈக்விட்டி ஃபண்டுகள் அதிக லாபம் தரும் நிலையில் வரிக்கு பிந்தைய நிலையிலும் அதிக வருமானம் தருவதாக இருக்கும். அவை பிள்ளைகளின் உயர்கல்வி முதலீட்டுக்கு ஏற்ற திட்டங்களாக இருக்கும் என்பதில் சந்தேகம் இல்லை.
மேலும் படிக்க »
இந்த செய்தியைப் பற்றிய கருத்தை பதிவு செய்யுங்கள். மேலும் இந்த செய்தியை உங்கள் நண்பர்களுடன் பகிர்ந்து கொள்ளுங்கள்.