இந்த `10 விஷயங்களை ஃபாலோ செய்தால், வேலை போனாலும் பணத்துக்குப் பஞ்சமிருக்காது!
சுதீஷ் பிரபலமான டெக்னாலஜி நிறுவனம் ஒன்றில் நல்ல பதவியில் இருந்தார். பல நாடுகளில் இயங்கிவரும் அந்த நிறுவனம், ஏஐ ஆதிக்கம் காரணமாக ஆட்குறைப்பு நடவடிக்கைகளை இரண்டு ஆண்டுகளாகத் தொடர்ந்து வருகிறது. சில மாதங்களுக்கு முன் இந்தியாவிலும் ஆட்குறைப்புச் செய்தது. அப்போது வேலையை இழந்தவர்களில் சுதீஷும் ஒருவர்.
பணி இழப்புக்குப் பிறகு சுதீஷின் வாழ்க்கையே தலைகீழாக மாறியது. எந்தவிதமான நிதித் திட்டமோ, எதிர்கால முதலீட்டுக்கான முயற்சியோ இல்லாமல், ஆடம்பரமான வாழ்க்கை முறையைத்தான் அவர் பின்பற்றி வந்தார். அவசரகாலத்துக்கு என கொஞ்சம்கூட பணம் ஒதுக்கி வைக்கவில்லை. வீக் எண்ட் என்றால் ஹோட்டல், சினிமா, பிக்னிக் என இஷ்டத்துக்கு வாழ்ந்ததால், சம்பளம் போதாமல் கிரெடிட் கார்டு, பர்சனல் லோன் என கடன் வாங்கிக் குவித்தார்.
பணி இழப்பின்போது கிடைத்த செட்டில்மென்ட் பணம் மொத்தமும் ஏற்கெனவே வாங்கிய கடனைக் கட்டவே சரியாகப் போய்விட்டது. அடுத்த வேலை சரியாக அமையவில்லை. குறைவான சம்பளத்தில் கிடைத்த வேலையை ஒப்புக்கொள்ள கெளரவம் தடுத்தது.
இரண்டு மாதங்களை கையிருப்பை வைத்து சமாளித்தவர், மூன்றாவது மாதத்திலிருந்து செலவுக்குப் பணம் இல்லாமல் தடுமாறிப் போனார். பள்ளிக் கட்டணம் கட்டவே பணம் இல்லாமல் நண்பர்களிடம் கடன் கேட்டு அலைந்தார். வேலை இல்லை என்பதை அறிந்த உறவினர்கள், ‘எங்கே பணம் கடனாகக் கேட்டுவிடுவாரோ’ என நினைத்து சுதீஷின் போனை எடுப்பதையே தவிர்த்தார்கள்.
வருமானம் வந்தபோது, கொஞ்சமாவது சேர்த்து வைத்திருக்கலாமோ என்ற சிந்தனை அவர் மனதில் எழ ஆரம்பித்தது. ஆடம்பரமாகச் செலவு செய்தது எவ்வளவு பெரிய தவறு என உணர ஆரம்பித்தார்.
சுதீஷ் மட்டுமல்ல... இவரைப் போன்ற நிலையில்தான் பணி இழப்பைச் சந்திக்கும் பலரின் நிலைமையும் இருக்கிறது. காரணம், சரியான பணத் திட்டம் இல்லாததுதான்.
பன்னாட்டு நிறுவனங்கள் முதல் கார்ப்பரேட் நிறுவனங்கள் மற்றும் சிறு குறு நிறுவனங்கள் வரை வேலை இழப்பு என்பது இன்றைக்கு சர்வ சாதாரணமாகிவிட்டது. செலவுக் குறைப்பு நடவடிக்கை, ஏஐ ஆதிக்கம் எனப் பல காரணங்களால் ஊழியர்கள் கொத்துக் கொத்தாகப் பணி நீக்கம் செய்யப்படுவது இன்று அன்றாடச் செய்தியாகிவிட்டது.
ஆட்குறைப்பு, கட்டாய ஓய்வு என விதவிதமான பெயர்களில் பணி நீக்க நடவடிக்கைகள் தொடர்வது துயரமான நிகழ்வுகளே. தவிர்க்க முடியாத இந்த நிகழ்வுகளைத் தடுக்க முடியாது. ஆனால், திறன் மேம்பாட்டுப் பயிற்சிகள் மூலம் வேலையைத் தக்கவைக்க முடியும் என்கிறார்கள் மனிதவள மேம்பாட்டுத் துறையினர். ஆனாலும், சுழற்றி அடிக்கும் பணி நீக்கச் சூறாவளியில் அதெல்லாம் எந்த அளவுக்குக் கைகொடுக்கும், எத்தனை பேருக்குக் கைகொடுக்கும் என்பதுதான் எதார்த்தமான விஷயம்.
இப்படிப்பட்ட உறுதியற்ற சூழலில் நிதி ரீதியாக ஓரளவு தயாராக இருப்பதுதான் பாதுகாப்பானது. வேலை போனாலும் ஓராண்டுக்காவது குடும்பச் செலவுகளைச் சமாளிக்கும் பொருளாதார வலிமை நமக்கு இருக்கிறதா என்பதை முன்கூட்டியே ஆய்வு செய்வது அவசியம். என்னென்ன விதங்களில் தயாராக இருக்கிறோம், என்னென்ன பணம் திரட்டும் வாய்ப்புகள் உள்ளன, எப்படி நம்மைத் தயார்படுத்திக்கொள்வது? நிதி ஆலோசகர்கள் பலரும் வலியுறுத்தும் 10 முக்கிய ஆலோசனைகளைக் கவனிப்போம்.
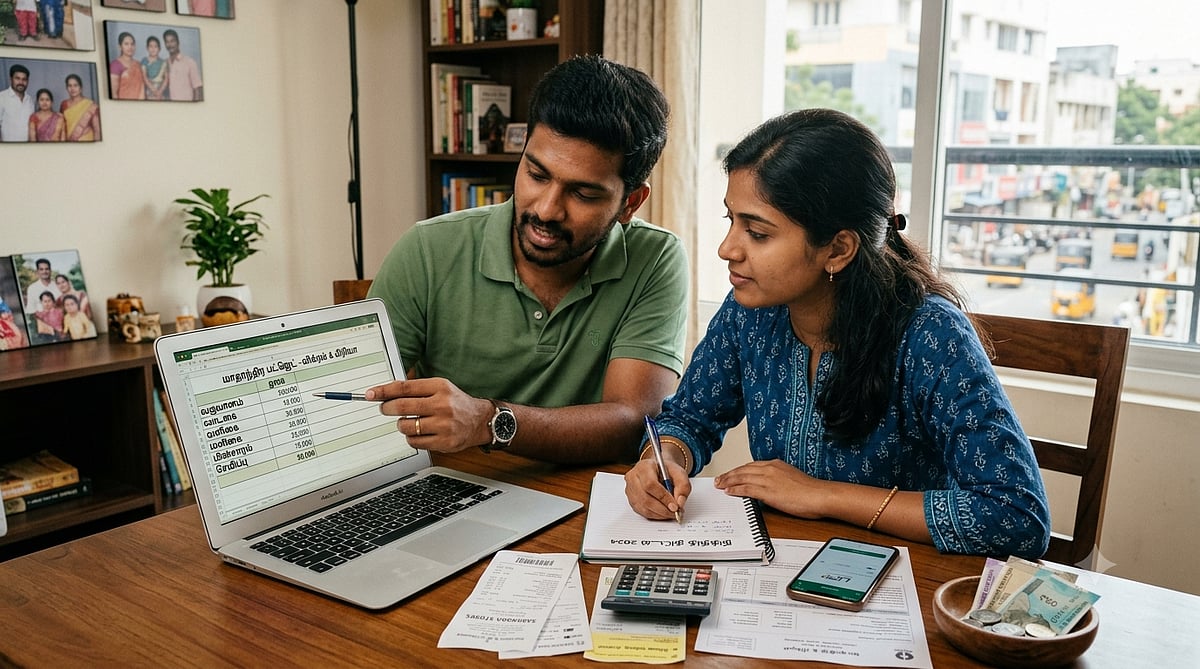
1. ஓராண்டு குடும்பச் செலவுக்குப் பணம்!
முதலில் நம்முடைய மாதாந்தர குடும்பச் செலவு எவ்வளவு என்பதைப் பட்டியலிட வேண்டும். வீட்டு வாடகை, மளிகை, மின்சாரம், குழந்தைகளின் கல்விக் கட்டணம், மருத்துவம், கடன் தவணைகள் என அத்தியாவசியச் செலவுகளைக் கணக்கிட வேண்டும். உதாரணமாக, மாதம் ரூ.40,000 குடும்பச் செலவு என்றால், ஓராண்டுக்கு ரூ.4.8 லட்சம் தேவைப்படும். குறைந்தபட்சம் 6 மாதச் செலவைச் சமாளிக்கும் அளவுக்காவது அவசரகால நிதி வைத்திருக்க வேண்டும். ஓராண்டுக்குத் தேவையான நிதி இருப்பின் பணி இழப்பை ஈஸியாக சமாளித்து மீண்டுவிடலாம்.
2. அவசரகால நிதி, அவசரத்துக்கு உதவ வேண்டும்!
அதிக வருமானம் வேண்டும் என்பதற்காக எல்லாப் பணத்தையும் ரிஸ்க்கான முதலீட்டில் போட்டுவிடக் கூடாது. வேலை இழப்பு ஏற்பட்டால் உடனடியாகப் பயன்படுத்தக்கூடிய வகையில் பணம் இருக்க வேண்டும். இதற்காக வங்கிச் சேமிப்புக் கணக்கு, குறுகிய கால ஃபிக்ஸட் டெபாசிட், லிக்விட் ஃபண்ட் போன்றவற்றைப் பயன்படுத்தலாம். நீண்டகால முதலீடுகளில் அவசரகால நிதியைப் போடக்கூடாது.
3. கடன் சுமையைக் குறைப்பது முக்கியம்!
இப்போது பெரும்பாலும் எல்லாத் துறைகளிலுமே உறுதியற்ற சூழல்தான் உள்ளது. எனவே, வேலையில் இருக்கும்போதே கடன் சுமையைக் குறைத்துவிடுவது நல்லது. குறிப்பாக, கிரெடிட் கார்டு கடன், பர்சனல் லோன் போன்ற அதிக வட்டிக் கடன்களுக்கு முன்னுரிமை கொடுத்து அடைக்க வேண்டும். மாத வருமானத்தில் பெரும்பகுதி இ.எம்.ஐ செலுத்துவதற்கே சென்றுவிட்டால், வேலை இழப்பு ஏற்படும்போது நிலைமை மோசமாகிவிடும். முடிந்தவரை கடன் இல்லாமல் இருப்பது நல்லது.
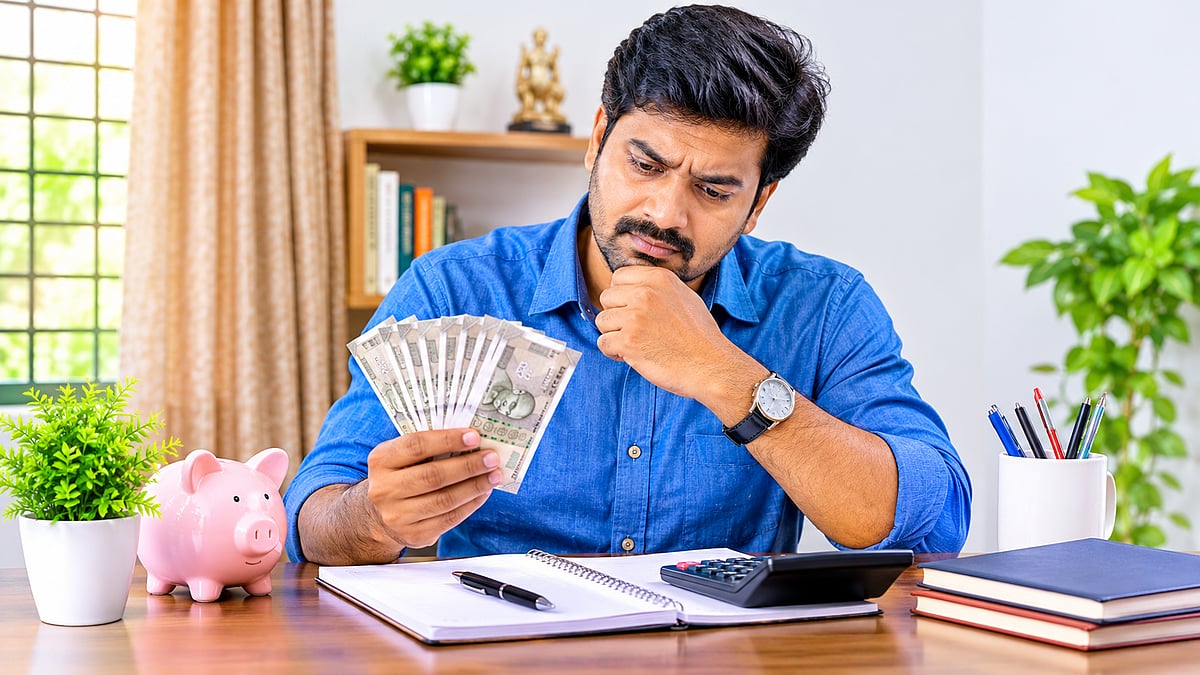
4. ஒரே வருமானத்தை மட்டுமே நம்பியிருக்க வேண்டாம்!
கணவன், மனைவி இருவரும் வேலைக்குச் சென்றால் குடும்பத்துக்கு இரட்டை வருமானம் கிடைக்கும். ஒருவருக்கு வேலை இழப்பு ஏற்பட்டாலும் மற்றொருவரின் வருமானம் ஓரளவுக்குக் கைகொடுக்கும். இருவரும் வேலைக்குச் செல்ல முடியாத சூழல் இருந்தாலும், வீட்டிலிருந்தே செய்யக்கூடிய தொழில் வாய்ப்பு, ஆன்லைன் மூலமான பணி வருமானம், டியூஷன், பகுதி நேர வேலை போன்ற மாற்று வருமான வாய்ப்புகளை அவரவர் திறன், சூழலுக்கு ஏற்ப உருவாக்கிக்கொள்வது அவசியம். மாதம் ரூ.3,000 அல்லது ரூ.5,000 கிடைத்தாலும் அது நெருக்கடியான காலத்தில் உதவும்.
5. பி.எஃப் பணத்தில் கவனம்!
பணத்தட்டுப்பாடு ஏற்படும்போது பி.எஃப் பணத்தை எடுப்பது பலரின் வழக்கமாக இருக்கிறது. ஆனால், அது ஓய்வுக்காலத்துக்காக உருவாக்கப்படும் மிக முக்கியமான சேமிப்பு. வேலை போனதும், மாற்று வழிகள் பற்றி யோசிக்காமல், பலரும் சுலபமாக பி.எஃப் பணத்தை எடுத்துச் செலவு செய்கிறார்கள். பி.எஃப் தொகையை உடனடியாகச் செலவு செய்யாமல், அடுத்த வேலை கிடைக்கும் வரை குறைந்த அளவுக்கு மட்டும் பயன்படுத்துவது எப்படி எனத் திட்டமிட வேண்டும். முடிந்தவரை பி.எஃப் தொகையைத் தொடாமல் இருக்க முயற்சி செய்வது நல்லது.
6. மருத்துவக் காப்பீடு முக்கியம்!
வேலை போனால் வருமானம் மட்டுமல்ல, நிறுவனத்தின் மூலம் கிடைக்கும் மருத்துவக் காப்பீடும் பாதிக்கப்படலாம். குடும்பத்தில் யாருக்காவது நோய் பாதிப்பு ஏற்பட்டால் சேமித்த பணம் முழுவதும் கரைந்துவிடும். எனவே, நிறுவனக் காப்பீட்டை மட்டுமே நம்பியிருக்காமல், குடும்பத்துக்குத் தனியாக மருத்துவக் காப்பீடு எடுத்திருப்பது நல்லது.
7. தேவையற்ற செலவுகளுக்கு கடிவாளம்!
மேலே உதாரணமாகப் பார்த்த சுதீஷ் போல ஆடம்பரமான வாழ்க்கை முறைக்குப் பழகிவிட்டால், பிறகு எளிய வாழ்க்கை முறையைப் பின்பற்றுவது கடினமாக இருக்கும். எப்போதுமே நடுத்தரமான வாழ்க்கை முறையைப் பின்பற்றினால், எந்த நெருக்கடியையும் ஈஸியாகச் சமாளிக்க முடியும். சம்பளம் வந்துவிட்டால் ஷாப்பிங், ஹோட்டல், சுற்றுலா, ஆன்லைன் ஆர்டர்கள் எனப் பணத்தைச் செலவழிப்பது எளிது. ஆனால், வேலை எப்போது வேண்டுமானாலும் பறிபோகலாம் என்ற சூழலில் தேவையற்ற செலவுகளைக் குறைப்பதுதான் பாதுகாப்பு. மாதம் ரூ.3,000 தேவையற்ற செலவைக் குறைத்தால்கூட ஆண்டுக்கு ரூ.36,000 சேமிக்க முடியுமே.
8. செட்டில்மென்ட் பணத்தில் கவனம்!
வேலை இழப்பு ஏற்பட்டால் நிறுவனத்திடமிருந்து சில மாதச் சம்பளம், கிராஜுவிட்டி, பணிநீக்க இழப்பீடு உள்ளிட்ட தொகைகள் கிடைக்க வாய்ப்புள்ளன. இந்தத் தொகையை பலரும் புதிய கார், வீட்டு உபயோகப் பொருள்கள் வாங்குவது போன்ற செலவுகளுக்குப் பயன்படுத்தி காலி செய்துவிடுகிறார்கள். இது மிக மிகத் தவறு. அடுத்த வேலை கிடைக்கும் வரை குடும்பத்தை நடத்துவதற்கான நிதியாக இதைப் பாதுகாக்க வேண்டியது முக்கியம்.
9. முதலீடுகளை அவசரத்தில் காலி செய்ய வேண்டாம்!
பங்குச் சந்தை, மியூச்சுவல் ஃபண்ட், தங்கம், ரியல் எஸ்டேட் எனப் பலரும் முதலீடு செய்திருக்கலாம். வேலை போனவுடன் மாதச் செலவுக்காக அவற்றை அவசர அவசரமாக எடுத்துக் காலி செய்துவிடுகிறார்கள் சிலர். இது தவறு. தேவைக்கு மட்டும் கணக்கிட்டு ஒரு பகுதி பணத்தை எடுப்பதுதான் சரி. முடிந்தவரை அவசரகால நிதியை தனியே வைத்து, சிக்கனமாகச் செலவு செய்வது அவசியம்.
10. சொத்துக் கணக்கு பற்றிய திட்டம்!
பலருக்கு வீட்டில் தங்க நகைகள் இருக்கும்; கிராமத்தில் பூர்விக நிலம், வீடு இருக்கும்; சொந்த வீடு வைத்திருப்பவர்கள் வீட்டின் ஒரு பகுதியை வாடகைக்கு விடும் வாய்ப்பு இருக்கும். இப்படி ஏற்கெனவே இருக்கும் சொத்துகள் மூலம் சிலருக்கு கணிசமாகப் பணம் திரட்டும் வாய்ப்பும் இருக்கும். ஆனால், வேலை போன பதற்றத்தில் இந்த வாய்ப்புகளை குறித்து நிறைய பேர் யோசிப்பதில்லை. ஏதோ வாழ்க்கை மொத்தமும் அழிந்துவிட்டதுபோல கவலையில் அடுத்தகட்ட செயல்பாடுகளில் இறங்காமல் புலம்பித் திரிவதைப் பார்க்கலாம். அப்படியான நிலையைத் தவிர்க்கும் வகையில், பணியில் இருக்கும்போதே, என்னென்ன பணம் திரட்டும் வாய்ப்புகள் உள்ளன என ஆய்வு செய்து திட்டமிட்டுக்கொள்வதன் மூலம் நெருக்கடி நிலையை சுலபமாக எதிர்கொள்ள முடியும்.
வேலை போன பிறகு என்ன செய்வது என்று யோசிப்பதைவிட, வேலையில் இருக்கும்போதே என்ன செய்ய வேண்டும் என்று யோசிப்பதுதான் புத்திசாலித்தனம்!
மேலும் படிக்க »
இந்த செய்தியைப் பற்றிய கருத்தை பதிவு செய்யுங்கள். மேலும் இந்த செய்தியை உங்கள் நண்பர்களுடன் பகிர்ந்து கொள்ளுங்கள்.