
அதிகமாக சம்பாதிப்பது மட்டுமே நம்மை பணக்காரன் ஆக்கிவிடாது... `மூன்று நிலைகள் உள்ளன - என்ன தெரியுமா?
நிதிச் சுதந்திரத்தை நோக்கிய பயணத்தை மூன்று நிலைகளாகப் பிரிக்கலாம். முதல் நிலை, நம்முடைய வாழ்க்கையில் நிதி சார்ந்து எந்த ஒரு நெருக்கடியும் வராத வகையில் பாதுகாப்பை உருவாக்குவதாகும். இரண்டாவது நிலை, நம்மிடம் உள்ள வருமானத்தை மேலும் பல மடங்காக பெருக்க என்ன செய்ய வேண்டும் என்று திட்டமிடுவது. மூன்றாவது நிலைதான், நாம் வேலை செய்யாவிட்டாலும் நம்முடைய சொத்துகள் மூலமாகத் தொடர்ந்து வருமானம் வரும் நிதிச் சுதந்திர நிலையை எட்டுவது.
இவற்றில், ஒவ்வொரு நிலைக்கும் ஒவ்வொரு அணுகுமுறை தேவை. முதல் நிலையில் நமக்கு உதவும் சில வழிமுறைகள், அடுத்தடுத்த நிலைகளில் நம்முடைய வளர்ச்சிக்குத் தடையாகக்கூட மாறலாம். எனவே, நாம் எந்த நிலையில் இருக்கிறோம் என்பதைப் புரிந்துகொண்டு செயல்படுவது அவசியம்.
முதல் நிலை: நிதிப் பாதுகாப்பை உருவாக்குவது!
மாதச் சம்பளத்தை மட்டுமே ஒருவர் நம்பியிருக்கும் நிலையில், எதிர்பாராமல் வரும் திடீர் செலவுகள் நம்முடைய நிதிநிலையைப் பாதிக்கும் வாய்ப்புகள் அதிகம். இந்த நிலையிலிருந்து நம்மை பாதுகாத்துகொள்ள குறைந்தபட்சம் ஓராண்டுக்கான அத்தியாவசிய செலவுகளுக்குத் தேவையான பணத்தைச் சேமித்து வைக்க வேண்டும். இது பலருக்கு அவ்வளவு எளிதான காரியமல்ல. அதற்குச் சில தியாகங்களை, கட்டுப்பாடுகளை நாம் செய்ய வேண்டியிருக்கும். அவை என்னென்ன என்பதைப் பார்க்கலாம்.
1. செலவுகளின் முக்கியத்துவத்தைத் தீர்மானிப்பது
பிராண்டுகள், ஆடம்பரங்கள் மீது எல்லோருக்கும் ஒரு ஈர்ப்பு இருக்கவே செய்யும். இது இயல்பானதே. குறிப்பாக, மொபைல்போன், ஆடை, ஆபரணங்கள், கார் போன்றவற்றில் நம்முடைய விருப்பங்கள் விலை உயர்ந்த பொருளையே தேர்ந்தெடுக்கும். ஆனால், அந்த ஈர்ப்பைக் கட்டுப்படுத்திக்கொள்ள வேண்டிய கட்டாயத்தில் நம் நிதிநிலை இருந்தால் அதை நாம் செய்துதான் ஆக வேண்டும்.
விலை உயர்ந்த பொருள்களை வாங்குவதற்கு முன் அவை நமக்கு எந்தளவுக்குப் பயனுள்ளதாக இருக்கும் என்பதைப் பற்றி யோசித்தே ஆக வேண்டும். அதே பயன்பாட்டை குறைந்த விலையில் கிடைக்கும் ஒரு பொருள் பூர்த்தி செய்தால் குறைந்த விலையில் உள்ள பொருளை வாங்குவதுதான் மிகவும் சரி.
2. வருமானத்தைப் பெருக்குவதற்கு முன்...!
சம்பளம் போதவில்லை என்ற குற்றச்சாட்டுதான் பெரும்பாலானோரிடம் இருக்கிறது. இதனால்தான், வருமானத்தை அதிகரிப்பதுதான் வாழ்க்கையில் முன்னேறுவதற்கான ஒரே வழி என்று பலரும் நினைக்கிறார்கள். ஆனால், நமக்கு ஏற்கனவே வருகிற வருமானத்தை என்ன செய்கிறோம் என்பதுதான் முக்கியம். அதாவது, செலவைக் குறைப்பதும் மிக மிக முக்கியம். எப்போதோ கிடைக்கும் சம்பள உயர்வை விட கையிலிருக்கும் பணத்தை செலவு செய்வதில் கட்டுப்பாடுகளைக் கையாண்டு மிச்சப்படுத்தினால் பெரிய தொகையைச் சேமிக்க முடியும்.

செலவுகளைக் குறைக்க வேண்டும் என்றதும் பலரும், காபி குடிப்பது, வெளியே சாப்பிடுவது, ஆடைகள் வாங்குவது போன்ற சிறிய செலவுகளைக் குறைப்பதில்தால் பலரும் கவனம் செலுத்துவார்கள். ஆனால், சிறிய செலவுகளைவிட, வீட்டு வாடகை, போக்குவரத்து, மருத்துவம் போன்ற பெரிய செலவுகள்தான் குடும்பத்தின் பட்ஜெட்டில் கணிசமான பங்கை வகிக்கின்றன.
வாடகை குறைவான வீட்டுக்கு மாறுவது, பொதுப் போக்குவரத்தைப் பயன்படுத்துவது, குடும்பத்தினருடன் இணைந்து வசிப்பது, போதுமான காப்பீடு வைத்திருப்பது போன்ற முடிவுகள் நீண்டகாலத்தில் பெரிய சேமிப்பை உருவாக்கலாம்.
3. கடன்களில் தீவிர கவனம்
கடன் புரியாத புதிர்களில் ஒன்று. காரணம், கடன் நம்முடைய வளர்ச்சிக்கு உதவும் அதேநேரம், நம் ஒட்டுமொத்த நிதிநிலையையும் பாதித்துவிடவும் செய்யும். எனவே, கடன்கள் இருந்தால் முதலில் அதை அடைப்பதற்கு திட்டமிட வேண்டும். கடன்கள் இருக்கும்போது முதலீடுகளைப் பற்றி யோசிப்பது தவறு. அதுவும் அதிக வட்டி செலுத்தும் கடன்கள் இருக்கும்போது, பங்குச் சந்தையில் முதலீடு செய்வதைவிட அவற்றை அடைப்பதற்கு முன்னுரிமை கொடுப்பது புத்திசாலித்தனமான முடிவாகும்.
உதாரணமாக, ஆண்டுக்கு 16% வட்டி செலுத்தும் கடன் இருக்கும்போது, முதலீட்டின் மூலம் 8% வருமானம் கிடைக்கும் என எதிர்பார்ப்பது சரியா? மேலும், முதலீட்டில் கிடைக்கும் வருமானம் உறுதியானதல்ல; ஆனால், கடனுக்கான வட்டியைச் செலுத்த வேண்டியது கட்டாயம்.
குறைவான வட்டி உள்ள வீட்டுக்கடன் போன்ற நீண்டகால கடன்களை அடைப்பது குறித்து மாற்றி யோசிக்கலாம். வீட்டுக்கடனை விரைந்து அடைப்பதற்காக கூடுதலாகச் செலுத்தும் தொகையை வேண்டுமானால் முதலீடு செய்ய யோசிக்கலாம். அதுவும் அவரவர் சூழலைப் பொருத்து முடிவு செய்யலாம்.
இரண்டாவது நிலை: வருமானத்தைப் பெருக்குவது!
நிதிப் பாதுகாப்பை உருவாக்கும் முதல் நிலையை வெற்றிகரமாகக் கடந்தால்தான், இரண்டாம் நிலையான வருமானத்தைப் பெருக்குவது பற்றி யோசிக்க வேண்டும்.
இதற்கு இரண்டு வழிகள் உள்ளன. ஒன்று, செலவைக் குறைப்பதுடன், வீட்டிலிருந்தே வருமானம் ஈட்டுவதற்கான வாய்ப்புகளை உருவாக்குவது. மற்றொன்று, நாம் சேமித்து வைத்த பணத்தை வைத்தோ, நம்மிடம் இருக்கும் சொத்துகளை வைத்தோ வருமானம் ஈட்டுவது.
நாம் வசிக்கும் வீடு பெரிதாக இருக்கிறது, அதில் ஒரு பகுதியை வாடகை விட முடியுமெனில் வாடகைக்கு விடுவது பற்றி யோசிக்கலாம். வேலை மூலமாக வருமானத்தை அதிகரிக்க விரும்புபவர்கள், ஆண்டுதோறும் கிடைக்கும் சிறிய சம்பள உயர்வை மட்டுமே நம்பியிருக்கக் கூடாது. உங்கள் செயல்திறனுக்கு ஏற்ப வருமானம் கிடைக்கும் துறைகளில் வாய்ப்புகளைத் தேடலாம். வேகமாக வளர்ந்து வரும் நிறுவனங்களுக்கு மாறலாம். நம்முடைய திறமைகளைப் பயன்படுத்திச் சுயமாகப் பணிகளைச் செய்து வருமானம் ஈட்டவும் முயற்சி செய்யலாம்.
தொழில் தொடங்க விரும்புபவர்கள், அதற்கான வாய்ப்புகளையும் ஆராயலாம். ஆனால், வேலையை உடனடியாக விட்டுவிட்டு தொழிலில் இறங்குவது ஆபத்தான முடிவாகவும் இருக்கலாம். எனவே, முதலில் வேலையைத் தொடர்ந்துகொண்டே, பகுதி நேரத்தில் தொழிலை வளர்க்க முயற்சி செய்யலாம். வருமானம் நிலையாகும் வரை, தற்போதைய வேலை குடும்பத்தின் அடிப்படைச் செலவுகளைச் சமாளிக்க உதவும்.
அதேநேரத்தில், கூடுதல் வருமானம் கிடைக்கத் தொடங்கியதும் வாழ்க்கை முறையை உயர்த்திக்கொள்ள வேண்டும் என்ற ஆசை ஏற்படலாம். பெரிய வீடு, விலை உயர்ந்த கார், ஆடம்பரமான பொருள்கள் எனச் செலவுகளை அதிகரித்தால், வருமான உயர்வினால் எந்தப் பலனும் இல்லாமல் போய்விடும். அதாவது, அதிகம் சம்பாதிக்கிறோம் என்பதற்காக அதிகம் செலவழிக்கலாம் என்று அர்த்தமில்லை.
மூன்றாவது நிலை: நிதிச் சுதந்திரத்தை அடைவது!
நிதிச் சுதந்திரம் என்றால் வங்கிக் கணக்கில் கோடிக்கணக்கில் பணம் வைத்திருப்பது மட்டுமல்ல. நாம் வேலை செய்யாவிட்டாலும், நம்முடைய சொத்துகளிலிருந்து கிடைக்கும் வருமானம் வாழ்க்கைச் செலவுகளைச் சமாளிக்கப் போதுமானதாக இருக்க வேண்டும்.
அதாவது, நம்முடைய ஒரு வருடத்துக்கான மொத்தச் செலவுகளை 25-ஆல் பெருக்கினால் கிடைக்கும் தொகையை நாம் சேர்த்துவைத்த பிறகே நாம் நிதிச் சுதந்திரத்துக்கான இலக்கை அடைந்துவிட்டதாக அர்த்தம். உதாரணமாக, ஆண்டுக்கு ரூ.4 லட்சம் செலவாகிறது என்றால், ரூ.1 கோடி நம்மிடம் இருக்க வேண்டும்.
நமக்குத் தேவையான தொகுப்பு நிதியைச் சேர்க்க முதலீடுகள் நமக்கு உதவும். அதில் இரண்டு வழிகள் உள்ளன. ஒன்று நிதி சந்தை சார்ந்த சொத்துகளில் தொடர்ந்து செய்யும் நீண்டகால முதலீடு, இரண்டு அசையாத சொத்துகளில் மொத்தமாக மேற்கொள்ளும் முதலீடு.

நீண்டகால முதலீடு!
நீண்டகால முதலீட்டில் அதிக வருமானத்தைத் துரத்துவதைவிட, தொடர்ந்து முதலீடு செய்வதுதான் செல்வத்தை வளர்க்க உதவும். எவ்வளவு பணம் முதலீடு செய்கிறோம் என்பதை விட, எவ்வளவு காலத்துக்கு முதலீடு செய்கிறோம் என்பதைப் பொறுத்தே நம்முடைய முதலீட்டின் வளர்ச்சி இருக்கும். நீண்டகாலத்துக்குத் தொடர்ந்து முதலீடு செய்வதுதான் நமக்கு சந்தையின் ஏற்ற, இறக்கங்களால் ஏற்படும் அபாயங்களைத் தவிர்த்து கணிசமான வளர்ச்சியைத் தரும்.
தெரியாத சொத்துகளில் அதிகமான முதலீட்டையோ, நேரடியான முதலீட்டையோ தவிர்க்க வேண்டும். நம்முடைய நிதி இலக்குகளுக்கும் ரிஸ்க் எடுக்கும் திறனுக்கும் ஏற்ற முதலீட்டுத் திட்டத்தைத் தேர்ந்தெடுப்பது நல்லது. நிதி ஆலோசகர்களின் ஆலோசனைகளைக் கேட்டு முடிவெடுப்பது பாதுகாப்பானது என்பதையும் மறக்க வேண்டாம்.

ரியல் எஸ்டேட் முதலீடு!
ரியல் எஸ்டேட் முதலீட்டின் மூலம் வாடகை வருமானம் கிடைக்கலாம். சொத்தின் மதிப்பு உயர்வதற்கான வாய்ப்பும் இருக்கிறது. வீட்டுக் கடன் மூலம் சொத்தை வாங்கியிருந்தால், கடனைத் திருப்பிச் செலுத்துவதன் மூலம் சொத்தில் நமக்கான உரிமைப் பங்கு அதிகரிக்கும். சொத்தின் வகை மற்றும் சட்ட விதிகளுக்கு ஏற்ப வரிச் சலுகைகளும் கிடைக்கலாம்.
ஆனால், ரியல் எஸ்டேட் முதலீட்டிலும் அபாயங்கள் உள்ளன. வாடகைக்கு விட முடியாத காலங்கள், பராமரிப்புச் செலவுகள், கடன் வட்டி, வாடகைதாரர்கள் தொடர்பான சிக்கல்கள், சொத்தை உடனடியாக விற்க முடியாத நிலை போன்றவற்றைக் கணக்கில் கொள்ள வேண்டும். பணவீக்கம் காரணமாக வாடகையும் சொத்தின் மதிப்பும் எப்போதும் உயரும் என்று உறுதியாகக் கூற முடியாது.
எனவே, ரியல் எஸ்டேட் முதலீட்டைத் தேர்ந்தெடுப்பவர்கள், வருமானத்தையும் செலவுகளையும் முழுமையாகக் கணக்கிட்டுப் பின்னரே முடிவெடுக்க வேண்டும். நீண்டகால முதலீடுகளையும் ரியல் எஸ்டேட் முதலீடுகளையும் அவரவர் தேவைக்கும் வசதிக்கும் ஏற்ப இணைத்துப் பயன்படுத்தலாம். ஆனால், எல்லோருக்கும் ஒரே முதலீட்டு முறை பொருந்தாது என்பதையும் புரிந்துகொள்ள வேண்டும்.
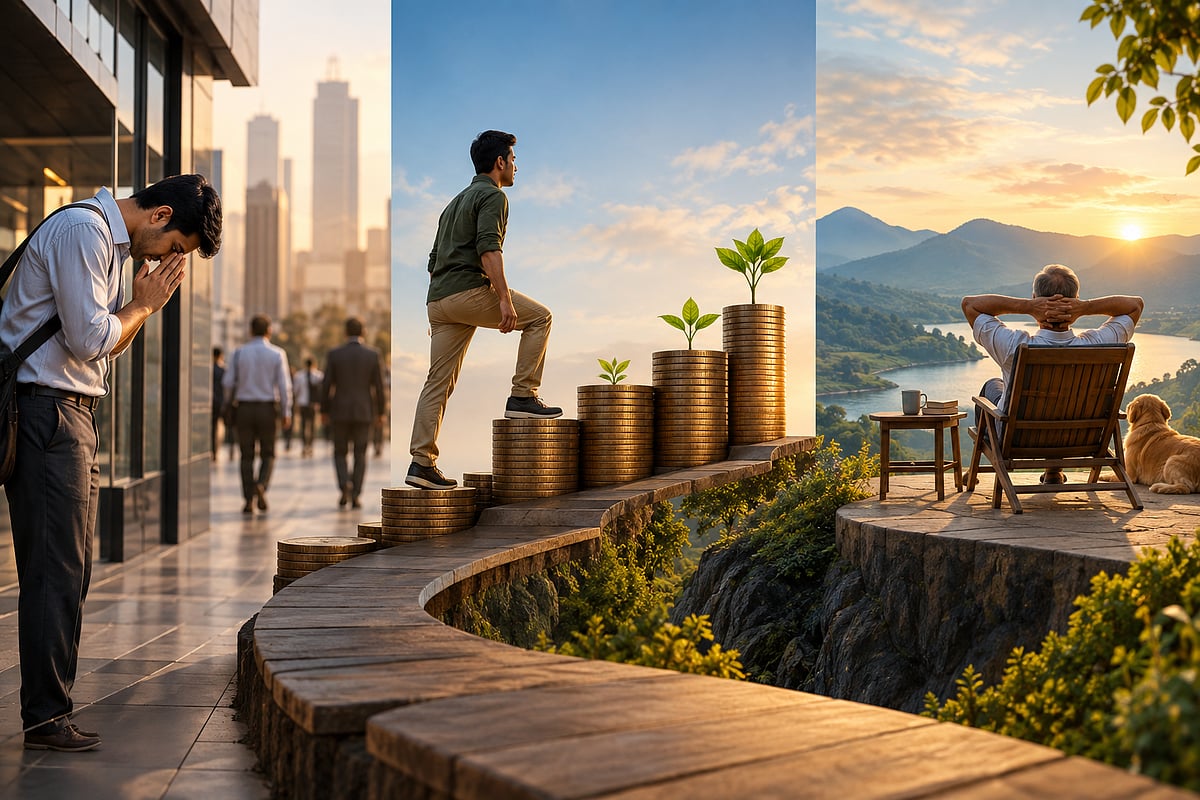
மொத்தத்தில், நிதிச் சுதந்திரத்தை அடையும் பயணத்தில் முதலில் செய்ய வேண்டியது பாதுகாப்பான நிதிச் சூழலை உருவாக்குவது, பின்னர்தான் செல்வத்தைப் பெருக்குவதெல்லாம். மேலும், பணத்தை செல்வமாகப் பெருக்குவதற்கு சேமிப்பது, செலவுகளைக் கட்டுப்படுத்துவது, முதலீட்டில் பொறுமையாக இருப்பது போன்றவைதான் மிகவும் முக்கியம். ஆனால், இந்த விஷயங்கள் முழுவதும் மனநிலை சார்ந்தவை என்பதால் அவ்வளவு எளிதானது அல்ல. அதற்குப் பெரிய மனவலிமை தேவை.!
மேலும் படிக்க »
இந்த செய்தியைப் பற்றிய கருத்தை பதிவு செய்யுங்கள். மேலும் இந்த செய்தியை உங்கள் நண்பர்களுடன் பகிர்ந்து கொள்ளுங்கள்.


