
RBI-க்கு கிடைத்த 12.50 லட்சம் கோடி! வங்கி FD-யே சரணாகதி என்று இருந்தால் பெரும் பணக்காரர் ஆகமுடியுமா?
பணம், சேமிப்பு என்று வந்துவிட்டாலே, நம்மில் பெரும்பாலானவர்கள் அதை பத்திரமாக வைத்திருக்க வேண்டும் என்றுதான் நினைப்பார்கள். கொஞ்சம் ரிஸ்க் எடுத்து, எதிலாவது முதலீடு செய்து அதிக லாபம் பார்க்க நம்மவர்கள் மிகவும் பயப்படுவார்கள்.
இந்த எண்ணத்தைக் கச்சிதமாகப் பிரதிபலிப்பதாகத்தான் இருக்கிறது சமீபத்தில் ஆர்.பி.ஐ எடுத்த நடவடிக்கை. நமது ரிசர்வ் வங்கியானது கணிசமான டாலரை சேர்க்க நினைத்தது. வெளிச்சந்தையில் டாலரை வாங்க நினைத்தால், அதிக விலை தரவேண்டும். அதற்குப் பதிலாக வெளிநாட்டுத் தமிழர்களிடம் இருந்து டாலராகவே பெற்றுவிட்டால், அதிக விலை தரவேண்டியதில்லை. எனவே, வெளிநாட்டுத் தமிழர்களிடம் இருந்து டாலர் மூலம் வங்கியில் பிக்சட் டெபாசிட்டில் பணம் போட்டும் திட்டத்தை மூன்று மாதங்களுக்கு முன் அறிமுகப்படுத்தியது. Foreign Currency Non Resident (FCNR) டெபாசிட் என்பது இதற்குப் பெயர். அதாவது, வெளிநாடுகளில் வசிக்கும் இந்தியர்கள் அமெரிக்க டாலரில் இந்திய வங்கிகளில் பிக்சட் டெபாசிட் செய்து, மீண்டும் அமெரிக்க டாலரிலேயே பணத்தைத் திரும்ப எடுப்பதுதான் இந்த FCNR திட்டம். இதன் மூலம் டாலருக்கு நிகரான ரூபாய் மதிப்பு குறைவதைத் தடுக்க முடியும் என்கிற முக்கியமான நன்மை கிடைக்கும்.
இந்த FCNR திட்டத்தின் மூலம் அதிகபட்சம் 7% மட்டுமே வருமானம் கிடைக்கும். ஆனால், இதில் போட்டும் பணத்துக்குப் பாதுகாப்பு, வட்டி வருமானத்துக்கு வரி இல்லை. தவிர, டாலருக்கு நிகரான ரூபாய் மதிப்பு குறைவதையும் தடுக்க முடியும் என்று நினைத்த வெளிநாடு வாழ் இந்தியர்கள் இந்தத் திட்டத்தில் எக்கச்சக்கமான பணத்தைப் போட்டிருக்கிறார்கள்.
இந்த FCNR திட்டம் 2013-ஆம் ஆண்டில் முதன்முதலாகக் கொண்டுவரப்பட்டது. அப்போது கிட்டத்தட்ட 13 ிில்லியன் டாலர் இந்த FCNR திட்டம் மூலம் வெளிநாடு வாழ் இந்தியர்கள் முதலீடு செய்தனர். இந்த ஆண்டு இந்த FCNR மீண்டும் அறிமுகப்படுத்தப்பட்ட போது சுமார் 100 பில்லியன் டாலர் அளவுக்கு வெளிநாடு வாழ் இந்தியர்கள் பணம் போட வாய்ப்பு இருப்பதாக நினைத்தது மத்திய ரிசர்வ் வங்கி. ஆனால், வந்ததோ 127 பில்லியன் டாலர். இந்திய ரூபாய் மதிப்பில் ஏறக்குறைய ரூ.12.50 லட்சம் கோடிக்கு மேல்.
இந்த FCNR திட்டத்தை செப்டம்பர் மாதக் கடைசி வரை திறந்துவைத்திருக்கத்தான் முதலில் ஆர்.பி.ஐ முடிவு செய்திருந்தது. ஆனால், வெளிநாடு வாழ் தமிழர்கள் FCNR திட்டத்தில் பணத்தைக் கொட்டுவதைப் பார்த்து, செப்டம்பர் மாத நடுவிலேயே இந்தத் திட்டத்தை முடிவுக்குக் கொண்டுவருவதாக அறிவித்துவிட்டது. செப்டம்பர் மாதக் கடைசி வரை இந்தத் திட்டத்தைத் திறந்துவைத்திருந்தால், இன்னும் கூடுதலாக வெளிநாடு வாழ் இந்தியர்கள் பணம் போட்டிருப்பார்களோ என்னவோ!
இந்த அளவுக்கான பணம் FCNR திட்டத்தில் வந்திருப்பதால், வெளிநாடு வாழ் இந்தியர்கள் எல்லோரும் அவர்களிடம் இருக்கும் எல்லாப் பணத்தையும் இதில் முதலீடு ெெய்துவிட்டார்கள் என்று சொல்ல முடியாது. இப்போதுகூட பலரும் வங்கி எஃப்.டி-ல் (FCNR டெபாசிட் அல்ல) ஒரு கோடி ரூபாய் முதல் 10 கோடி ரூபாய் வைத்திருக்கும் வெளிநாடு வாழ் இந்தியர்களும், இந்திய மக்களும் பல லட்சம் பேர். இந்திய வங்கிகளில் பிக்சட் டெபாசிட் திட்டத்தில் இருக்கும் மொத்த பணம் (FCNR திட்டத்தில் புதிதாக வந்திருக்கும் பணம் இதில் சேர்த்தி இல்லை) 250 லட்சம் கோடி ரூபாய்க்கு மேல்!
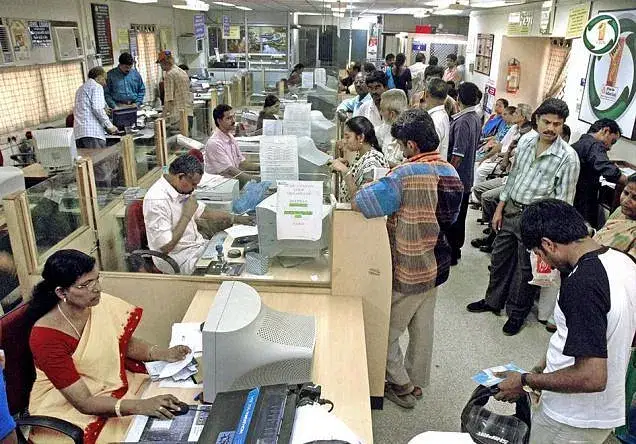
FCNR திட்டத்திலும் வங்கியில் சாதாரண டெபாசிட் திட்டத்திலும் வெளிநாடு வாழ் இந்தியர்கள் இந்த அளவுக்கான பணத்தை வைத்திருப்பது எதைக் காட்டுகிறது? 6% - 7% வருமானம் வந்தால் போதும், நம் பணம் பத்திரமாக இருக்க வேண்டும் என்பதைத்தானே! இப்படிச் செய்வது சரியான என்று கேட்டால், நிச்சயமாக இல்லை எனலாம்!
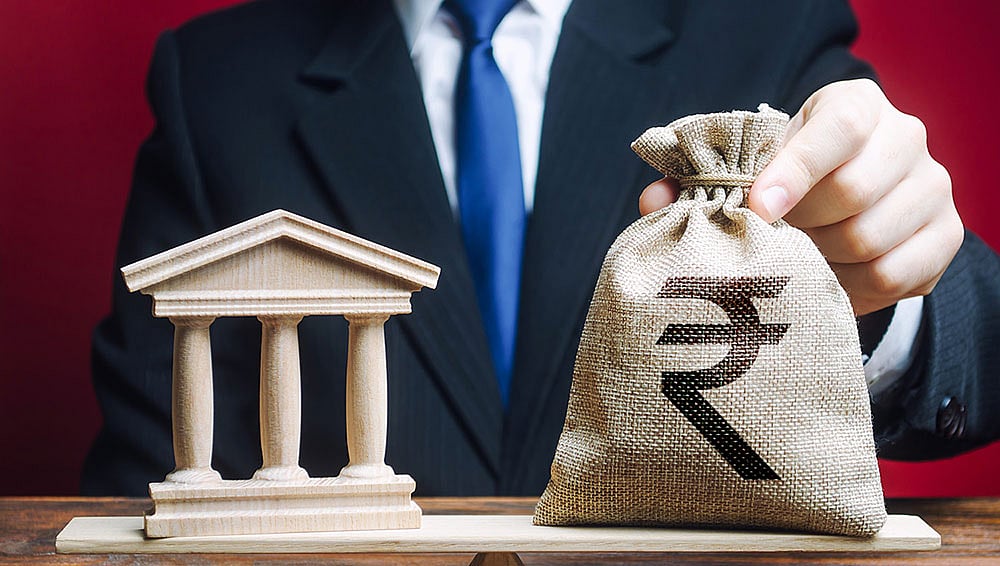
வங்கி பிக்சட் டெபாசிட் மூலம் ஒரு ஆண்டில் கிடைக்கும் அதிகபட்ச வட்டி வருமானம் என்பது 6% - 7% மட்டுமே. இந்த வட்டி வருமானத்தைக் கொண்டு பெரும் பணம் சேர்க்க முடியுமா என்று கேட்டால், நிச்சயம் முடியாது என்பதே பதில். காரணம், வங்கி பிக்சட் டெபாசிட் மூலம் கிடைக்கும் வட்டியானது பணவீக்கம் என்கிற அளவுக்கே இருக்கும். தற்போது பணவீக்கம் என்பது இந்தியாவில் 6% என்கிற அளவில் இருக்கிறது. வங்கி பிக்சட் டெபாசிட் மூலம் வரும் வட்டி வருமானம் 6%; பணவீக்கம் 6% என்கிறபோது வங்கி பிக்சட் டெபாசிட்டில் நீங்கள் போடும் பணத்தின் மதிப்பு குறையாது என்றாலும், அதிகமாகாது என்பது நிச்சயம்.
வெளிநாடு வாழ் இந்தியர்களாவது டாலருக்கு நிகராக ரூபாய் மதிப்பு குறையக்கூடாது; இதன் மூலம் கிடைக்கும் லாபத்துக்கு எந்த வரியும் கட்ட வேண்டியதில்லை என்கிற காரணங்களுக்காக FCNR டெபாசிட் திட்டத்தில் பணம் போடுகிறார்கள். ஆனால், இந்தியாவில் வசிக்கும் மக்கள் வங்கி டெபாசிட்டில் வைத்திருக்கும் பணத்துக்கு நிச்சயம் வரி கட்டியாக வேண்டும். வெளிநாடு வாழ் இந்தியர்களுக்குக் கிடைக்கும் செளகரியம் எதுவும் இந்திய மக்களுக்குக் கிடைக்காதபோது இந்திய மக்கள் ஏன் பல லட்சம் கோடி ரூபாயைப் பணவீக்கம் அளவுக்கு மட்டுமே வருமானம் தரும் வங்கி பிக்சட் டெபாசிட்டில் ஏன் வைத்திருக்கிறார்கள் என்பது முக்கியமான விஷயம்.
இதற்காக வங்கி பிக்சட் டெபாசிட் திட்டமே வேஸ்ட் என்று சொல்ல முடியாது. ரிஸ்க் எதுவும் இல்லாததால், பணத்துக்குப் பாதுகாப்பு, பணவீக்கம் அளவுக்கான வருமானம் என்பது வங்கி பிக்சட் டெபாசிட் திட்டத்தில் இருக்கும் பாசிட்டிவ்-ஆன விஷயங்கள்தான். இதற்காக எல்லாப் பணத்தையும் வங்கி பிக்சட் டெபாசிட் திட்டத்திலேயே போட்டு வைத்திருக்க வேண்டுமா என்பது முக்கியமான கேள்வி.
ஒருவர் வங்கி பிக்சட் டெபாசிட்டில் வைத்திருக்கும் பணத்தில் 10% - 25% அளவுக்கு மட்டும் வைத்திருக்கலாம். மீதமுள்ள 75% பணத்தை அவர் எடுக்க நினைக்கும் ரிஸ்க் அளவுக்கேற்பவும், எத்தனை ஆண்டு காலத்துக்கு அந்தப் பணத்தை முதலீடு செய்து வைத்திருக்கப் போகிறார் என்பதைப் பொறுத்தும் மியூச்சுவல் ஃபண்டில் முதலீடு செய்யலாம்.
மியூச்சுவல் ஃபண்டில் பணத்தை முதலீடு செய்தாலே நஷ்டம் வந்துவிடும் என்பவர்கள் இந்த முதலீட்டை சரியாகப் புரிந்துகொள்ளவில்லை என்பது நிச்சயம். நீண்ட கால நோக்கில் சரியான திட்டங்களில் முதலீடு செய்தால், மியூச்சுவல் ஃபண்டில் நஷ்டம் வருவதற்கு வாய்ப்பே இல்லை என்பது நூறு சதவிகிதம் உண்மை. நம்முடைய எதிர்கால நோக்கங்களுக்கேற்ப அதாவது, ஒரு ஆண்டு முதல் 30 ஆண்டு வரை நம் பணத்தை சரியான திட்டங்களில் முதலீடு முதலீடு செய்வதன் மூலம் நீண்ட காலத்தில் ஆண்டுதோறும் 12% லாபம் பார்க்க முடியும் என்பது நிச்சயம்.
ஆக, வங்கி பிக்சட் டெபாசிட்டில் எல்லாப் பணத்தையும் வைத்திருப்பது தவறு; அப்படி வைத்திருந்தால், எதிர்காலத்தில் அதிக லாபம் பார்த்து, பெரும் பணத்தை சேர்க்க முடியாது என்பது உறுதி! இந்த உண்மையைப் புரிந்துகொண்டு, ஒருவர் வங்கி டெபாசிட்டில் வைத்திருக்கும் பணத்தில் 50% பணத்தையாவது மியூச்சுவல் ஃபண்டில் முதலீடு செய்வதுதான் புத்திசாலித்தனம்!
மேலும் படிக்க »
இந்த செய்தியைப் பற்றிய கருத்தை பதிவு செய்யுங்கள். மேலும் இந்த செய்தியை உங்கள் நண்பர்களுடன் பகிர்ந்து கொள்ளுங்கள்.